Domain joelist.de kaufen?
Wir ziehen mit dem Projekt
joelist.de um.
Sind Sie am Kauf der Domain
joelist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain joelist.de kaufen?
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **


Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
OEM Uhrenbox, Fasst 20 Uhren, Elegantes Design, 20organisierte aufbewahrung : hält uhren und zubehör ordentlich angeordnet und verhindert verwicklungen und schäden. reisefreundliches design : kompakt und leicht, was es einfach macht, ihre sammlung unterwegs mitzunehmen. elegante präsentation : klare fenster ermöglichen eine ansprechende ausstellung ihrer zeitmesser. sichere verschlüsse : ausgestattet mit einem schlüsselschloss, um sicherzustellen, dass ihre wertvollen gegenstände vor unbefugtem zugriff geschützt sind. vielseitige nutzung : ideal für die aufbewahrung zu hause oder als durchdachtes geschenk für uhrenliebhaber. Spezifikation: material: mischmaterialien (pu, glas, mdf, samt) abmessungen: 28,5 x 20,5 x 15 cm artikeltyp: box paketgewicht: 2,17 kg modellkapazität: fässt bis zu 20 artikel zusätzliche merkmale: transparentes fenster zur anzeige, schlüsselverschluss für sicherheit Die von Ihnen gekaufte Variante ist: 20134,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
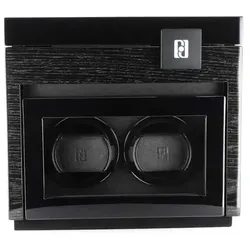
PAUL DESIGN - UHRENBEWEGER GENTLEMAN 2+3 - black apricot / für 2 Uhren, aufbewahren für 3 UhrenDETAILS Modell-Nr.: 20093 Uhreneinsätze: für 2 Automatikuhren für schwere Uhren: bis 1800 gr MATERIAL Interieur: Leder-Optik schwarz Verchromter Metallring MAßE Länge: 193 mm Breite: 248 mm Höhe: 270 mm Uhren Durchmesser: bis 60 mm Armbandlängen: 15 - 21 cm LACKIERUNG hochglänzender Klavierlack FARBE Schwarz TECHNIK Bedienung: Push-Buttom Anzahl Programme: 5 Umdrehungen: 500 bis 900 TPD (Anzahl der Umdrehungen pro Tag) Rotationsmodi: rechts / links / alternierend NETZBETRIEB Ja, 5 Volt BATTERIEBETRIEB Ja, 4stk., 1,5 x Typ C BESONDERHEITEN Handgefertigtes Gehäuse in quadratischem Design Präzise Verarbeitung Findet Platz in jedem Tresor Uhrenaufnehmer in Velour USB-Ladepanel PAUL DESIGN Dieser Bestseller bietet Bewegung für 2 Uhren, im abschließbaren Deckel findet sich eine großzügige Ablagefläche für weitere 3 Uhren zur Aufbewahrung. Das liebevoll handgefertigte Holzgehäuse des Uhrenbewegers ist mit einem 5-schichtig aufgetragenem Hochglanzlack veredelt. Die ausgereifte Technik und die einfache Bedienung über Push-Button überzeugen jeden Uhrensammler. Für die Uhrenmarken, wie z.B. Rolex, Patek Philippe, IWC, Omega, Breitling, Montblanc, Longines etc., ist dieser gängige Uhrenbeweger geeignet. INSPIRATION756,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **

Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
HEAT Aufbewahrungsständer Aus Holz Für Uhren, Brillen, Schmuck, Schlüssel Und Andere Accessoires, Schreibtisch, Homeoffice1. Unser Organizer mit Holzsockel bietet Ihnen eine einfache, stilvolle und effektive Möglichkeit, Ihren Tisch zu präsentieren. 2. Er bietet Platz für verschiedene Geräte wie Smartphones, Uhren, Brillen, Münzen, Schmuck usw. und hält diese sicher und sauber. 3. Hergestellt aus reinem Naturholz, ist er feuchtigkeitsbeständig, alterungsbeständig und langlebig. 4. Dieser Holzständer hat ein intelligentes, kompaktes Design, das wenig Platz benötigt und dennoch ausreichend Stauraum für Ihr Smartphone und diverses Zubehör bietet. 5. Geeignet für Zuhause, das Büro oder andere Orte – eine tolle Geschenkidee für Ehemänner oder Väter. Spezifikation: Zustand: 100 % neu; Artikeltyp: Schreibtisch-Aufbewahrungsständer; Material: Holz; Farbe: Wie abgebildet; Design: Abstrakt; Anwendung: Zuhause; Gewicht: ca. 612 g; Lieferumfang: 1 x Schreibtisch-Aufbewahrungsständer; Hinweis: 1. Bitte erlauben Sie 1–2 cm Abweichung aufgrund manueller Messung. Vielen Dank für Ihr Verständnis. 2. Da Monitore unterschiedlich kalibriert sind, kann die Farbe des Artikels auf den Fotos leicht vom Original abweichen. Bitte orientieren Sie sich am tatsächlichen Produkt.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TOPP Makramee Schmuck & AccessoiresTrendige Schmuckstücke und Accessoires aus Markamee im angesagten Boho-Look In diesem Buch von Josephine Kirsch finden Sie ausführliche Anleitungen für den Boho-Schmuck zum Knüpfen, selber tragen und verschenken! Mit einfachen Grundknoten lassen sich im Handumdrehen beeindruckende Schmuckstücke und außergewöhnliche Accessoires gestalten. Egal ob Ohrringe, Kette oder Haarband – ein Hingucker sind die einzigartigen Stücke in jedem Fall. Dank Schritt-für-Schritt-Anleitungen und vielen Schrittfotos gelingt das Nacharbeiten auch Anfängern im Handumdrehen!10,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OEM Uhrenbox, Fasst 20 Uhren, Elegantes Design, 20organisierte aufbewahrung : hält uhren und zubehör ordentlich angeordnet und verhindert verwicklungen und schäden. reisefreundliches design : kompakt und leicht, was es einfach macht, ihre sammlung unterwegs mitzunehmen. elegante präsentation : klare fenster ermöglichen eine ansprechende ausstellung ihrer zeitmesser. sichere verschlüsse : ausgestattet mit einem schlüsselschloss, um sicherzustellen, dass ihre wertvollen gegenstände vor unbefugtem zugriff geschützt sind. vielseitige nutzung : ideal für die aufbewahrung zu hause oder als durchdachtes geschenk für uhrenliebhaber. Spezifikation: material: mischmaterialien (pu, glas, mdf, samt) abmessungen: 28,5 x 20,5 x 15 cm artikeltyp: box paketgewicht: 2,17 kg modellkapazität: fässt bis zu 20 artikel zusätzliche merkmale: transparentes fenster zur anzeige, schlüsselverschluss für sicherheit Die von Ihnen gekaufte Variante ist: 20134,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
PAUL DESIGN - UHRENBEWEGER GENTLEMAN 2+3 - black apricot / für 2 Uhren, aufbewahren für 3 UhrenDETAILS Modell-Nr.: 20093 Uhreneinsätze: für 2 Automatikuhren für schwere Uhren: bis 1800 gr MATERIAL Interieur: Leder-Optik schwarz Verchromter Metallring MAßE Länge: 193 mm Breite: 248 mm Höhe: 270 mm Uhren Durchmesser: bis 60 mm Armbandlängen: 15 - 21 cm LACKIERUNG hochglänzender Klavierlack FARBE Schwarz TECHNIK Bedienung: Push-Buttom Anzahl Programme: 5 Umdrehungen: 500 bis 900 TPD (Anzahl der Umdrehungen pro Tag) Rotationsmodi: rechts / links / alternierend NETZBETRIEB Ja, 5 Volt BATTERIEBETRIEB Ja, 4stk., 1,5 x Typ C BESONDERHEITEN Handgefertigtes Gehäuse in quadratischem Design Präzise Verarbeitung Findet Platz in jedem Tresor Uhrenaufnehmer in Velour USB-Ladepanel PAUL DESIGN Dieser Bestseller bietet Bewegung für 2 Uhren, im abschließbaren Deckel findet sich eine großzügige Ablagefläche für weitere 3 Uhren zur Aufbewahrung. Das liebevoll handgefertigte Holzgehäuse des Uhrenbewegers ist mit einem 5-schichtig aufgetragenem Hochglanzlack veredelt. Die ausgereifte Technik und die einfache Bedienung über Push-Button überzeugen jeden Uhrensammler. Für die Uhrenmarken, wie z.B. Rolex, Patek Philippe, IWC, Omega, Breitling, Montblanc, Longines etc., ist dieser gängige Uhrenbeweger geeignet. INSPIRATION756,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
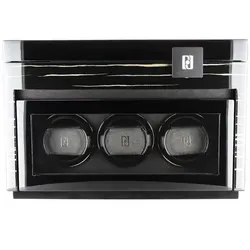
PAUL DESIGN - UHRENBEWEGER GENTLEMAN 3+5 - black shadow / für 3 Uhren, aufbewahren für 5 UhrenDETAILS Modell-Nr.: 20097 Uhreneinsätze: für 3 Automatikuhren für schwere Uhren: bis 1800 gr MATERIAL Interieur: Leder-Optik schwarz Verchromter Metallring MAßE Länge: 194 mm Breite: 365 mm Höhe: 248 mm Uhren Durchmesser: bis 60 mm Armbandlängen: 15 - 21 cm LACKIERUNG hochglänzender Klavierlack FARBE Schwarz TECHNIK Bedienung: Push-Buttom Anzahl Programme: 5 Umdrehungen: 500 bis 900 TPD (Anzahl der Umdrehungen pro Tag) Rotationsmodi: rechts / links / alternierend NETZBETRIEB Ja, 5 Volt BATTERIEBETRIEB Ja, 6stk., 1,5 x Typ C BESONDERHEITEN Handgefertigtes Gehäuse in quadratischem Design Präzise Verarbeitung Findet Platz in jedem Tresor Uhrenaufnehmer in Velour USB-Ladepanel PAUL DESIGN Dieser Bestseller bietet Bewegung für 3 Uhren und weitere 5 Uhren zur Aufbewahrung im abschließbaren Deckel. Das wunderbar handgefertigte Holzgehäuse des Uhrenbewegers ist mit einem 5-schichtigen Hochglanzlack veredelt und ist somit ein glanzvoller Hingucker. Die einfache Bedienung über Push-Button und die flüsterleisen Motoren überzeugen. Für die Uhrenmarken, wie z.B. Rolex, Patek Philippe, IWC, Omega, Breitling, Montblanc, Longines etc., ist dieser gängige Uhrenbeweger geeignet. INSPIRATION841,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
-
Welche Leistungen bietet die gesetzliche Unfallversicherung?
Welche Leistungen bietet die gesetzliche Unfallversicherung? **
-
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung?
Ist die Berufsgenossenschaft die gesetzliche Unfallversicherung? Die Berufsgenossenschaft ist ein Träger der gesetzlichen Unfallversicherung in Deutschland. Sie ist zuständig für die Absicherung von Arbeitsunfällen und Berufskrankheiten der Beschäftigten in den verschiedenen Branchen. Jedes Unternehmen ist gesetzlich verpflichtet, sich bei der zuständigen Berufsgenossenschaft zu versichern. Die Berufsgenossenschaft übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen im Falle eines Arbeitsunfalls. Somit ist die Berufsgenossenschaft ein wichtiger Bestandteil des deutschen Sozialversicherungssystems. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.